Основне джерело дисбалансів у російській економіці – зростання військових витрат
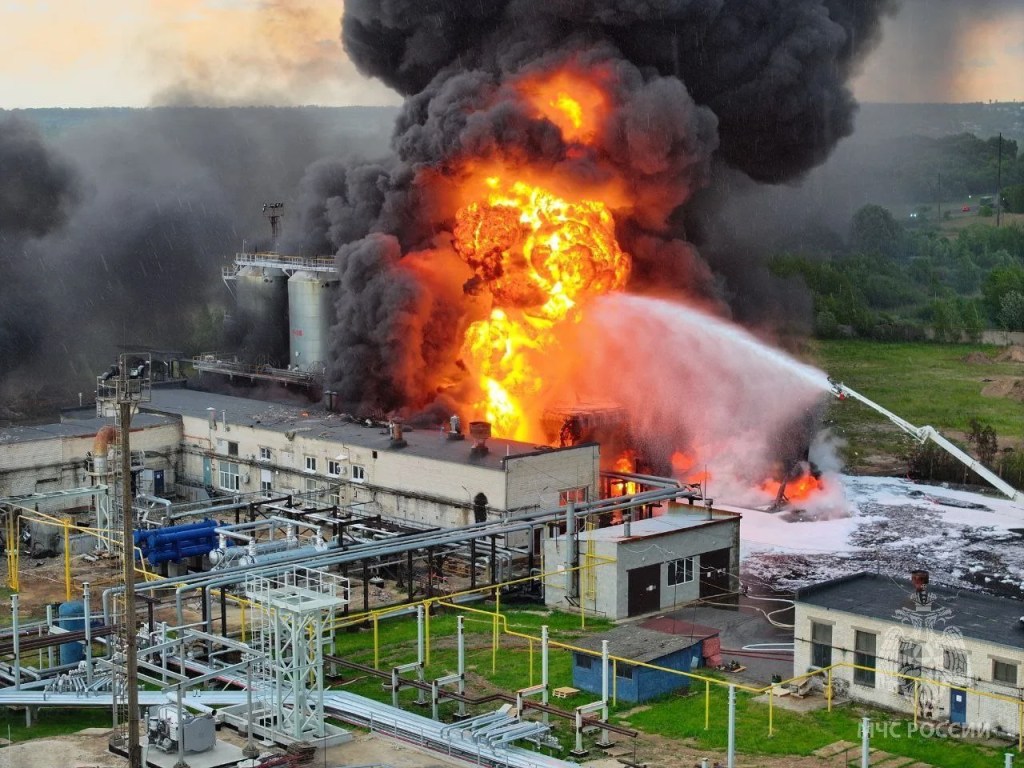
Українські удари по російських нафтопереробних заводах загострили дисбаланси у російській економіці. Основне джерело дисбалансів – зростання військових витрат. Гігантські фінансові ресурси вливаються у галузі з низьким фіскальним мультиплікатором. Продукцію військового призначення споживає майже виключно держава. При цьому вона витрачається дуже швидко, а запаси вимагають безперервного поповнення. Втім, цей процес запустив фазу високого номінального зростання економіки, головним драйвером якого стали інвестиції, які виділялися у небувалих для пострадянської Росії масштабах. Про це йдеться в аналітичній публікації Riddle, переказ якої пропонує Foreign Ukraine.
Якщо до початку повномасштабної війни в Україні частка інвестицій у російському ВВП коливалася близько 20%, то з 2022 року вона підвищилась до 24%. І хоча, за офіційними оцінками, оборонні витрати у РФ на 2025 рік становлять 7,5% ВВП, їх реальний рівень значно вищий, якщо врахувати трильйони рублів пільгових кредитів для ВПК.
Ще один ефект, зумовлений зростанням військових витрат, – хронічний дефіцит кадрів. Вербування контрактників та переманювання працівників підприємствами ВПК посилили і без того непросту ситуацію на ринку праці у РФ, на який тисне тягар демографічних проблем. За час пандемії COVID-19, Росія втратила понад 1,2 млн осіб (переважно працездатного віку). З початку повномасштабного вторгнення Росії в Україну, втрати серед військових убитими та пораненими становили, за деякими оцінками, ще 1,4 млн осіб.
Війна вимагає дедалі більше ресурсів, змушуючи російський уряд різати інші статті витрат. Інакше дефіцит бюджету був би ще більшим і Мінфіну РФ довелося б нарощувати запозичення, додатково розганяючи інфляцію, яку й так не вдається взяти під контроль. Внаслідок цього, знижується якість державних послуг, згортаються інвестиції, але попри це стримування інфляції вимагає утримання ключової ставки на загороджувально високому рівні.
При цьому російський ВПК до рівня цін та ключової ставки нечутливий — держава дає їй стільки, скільки потрібно. Зростання зарплат, які платять на підприємствах ВПК, кругами розійшлося по всій економіці та спровокувало справжній бум споживчого попиту та кредитування. За своїм ефектом масштаб кредитування у 2023 році удесятеро перекрив вплив бюджетного дефіциту.
Послідовне підвищення ключової ставки у другій половині 2024 року призвело до того, що російська економіка увійшла до стану «негативної рівноваги», внаслідок чого інвестиції у приватному секторі почали стабільно скорочуватися. І хоча російська влада робить акцент на позитиві (зростання ВВП на 1% у 2025 році та збільшення реальних доходів на 7%), динаміка інвестицій, яка визначає потенціал майбутнього зростання, нічого хорошого не обіцяє.
Інвестиції в основний капітал у РФ впали на 2,3%. У будівництві зростання зупинилося. Вкладення у роздрібну торгівлю відстали від рівня 2021 року більш як на 7%. Інвестиції у транспорт та логістику просіли на 30%. Попри заклики бізнесу та Кремля, Центробанк РФ утримує ставку високою. Нині її значення становить 14%. Цим регулятор не лише буквально задавив інвестиції, але й послабив споживче кредитування та загалом знекровив російську економіку. Водночас природні монополії на відміну від оборонних заводів, кредити за поточного рівня ключової ставки собі дозволити не можуть. Через це вони підвищують тарифи темпами, які випереджають загальну інфляцію, посилюючи ціновий тиск.
Дронові удари України по росіських НПЗ ускладнюють ці проблеми. У 2025 році ціни на бензин у РФ зросли більш ніж на 10%, а з початку 2026 року додали майже 20%. Дизельне паливо дорожчало порівнянними темпами, розганяючи інфляцію за умов фактично нульового економічного зростання. Через високу залежність від імпорту споживчих товарів, транспортні витрати стабільно формують понад 10% кінцевої вартості для покупців.
Інфляція знову прискорюється — і це ще без урахування можливих шоків від збоїв у ланцюжках постачання, спричинених дефіцитом палива. У цих умовах керівниця Центробанку РФ Ельвіра Набіулліна виключила швидке зниження ключової ставки, побоюючись «потрапити у стагфляцію». І хоча інфляційні очікування населення та бізнесу поки не виявилися повними, ринок облігацій з початку 2026 року впевнено закладає вищу інфляцію. Це означає, що витрати на покриття дефіциту бюджету будуть вищими, ніж очікувалося.
Насправді економіка Росії вже потрапила у пастку стагфляції. Зліт цін на пальне ускладнить зниження ключової ставки. Висока вартість запозичень продовжить тиснути як на приватні інвестиції, так і вкладення держави у базову інфраструктуру. Внутрішнє виробництво інвестиційних товарів для реального сектора економіки опустилося нижче за рівень 2019 року і знаходиться далеко від пікових значень, зафіксованих після початку війни у 2022 році. У першому кварталі 2026 року сукупні інвестиції просіли на 14%. Але все може бути ще гіршим: збереження жорсткої грошово-кредитної політики загрожує скачуванням у повноцінну рецесію вже у 2026 році.
Дефіцит палива та викликаний ним хаос породжують не лише макроекономічні ефекти. Вони створюють дзвінки для системи керування. До цього часу військова економіка керувалася переважно ринковими методами, а не прямим розподілом ресурсів згори. Це дозволяло кремлівському режиму списувати наслідки своїх рішень на «об’єктивні економічні реалії», які нібито перебувають поза його контролем. Але тепер цей підхід не працює, про що наочно свідчить спад у цивільній промисловості у 2025 році. Виробництво продукції військового призначення ще може зростати. Але в умовах кадрового голоду та гострого дефіциту інвестицій, спрямованих на підвищення продуктивності праці, це зростання належить забезпечувати перерозподілом ресурсів з інших галузей.
Перебої у постачанні палива посилюють ситуацію. Нормування – видача QR-кодів дозволяє стримати дефіцит. Однак ці заходи отруюють ділову активність. Збої у доставці палива на АЗС (для цього зазвичай використовуються бензовози) запускають ланцюгову реакцію по всій мережі автошляхів, ускладнюючи роботу іншим перевізникам. Їм доводиться конкурувати із військовими споживачами, які не обмежені у коштах.
Відточені з часів пандемії коронавірусу методи ручного управління, з одного боку, дозволяють кремлівському режиму оперативно реагувати на дефіцит, а з іншого — позбавляють можливості системно справлятися з його наслідками. Втручаючись у роботу ринку, чиновники щоразу створюють нові проблеми. Це поки не паралізує економіку, але посилює тертя (на федеральному рівні і в регіонах ставлення до заходів, які вживаються, може бути різним), що підживлюють невдоволення населення, і оголює низьку якість державного управління.
Розширення дронової кампанії за рахунок ударів по логістичним центрам Wildberries, найбільшого російського маркетплейсу, також б’є у вразливе місце. Ці удари не просто демонструють слабкість ППО РФ. Атаковані хаби є ключовими розподільчими вузлами для безлічі малих підприємств і великих ритейлерів, які закуповують товари за кордоном. Ще одна проблема для Кремля полягає у тому, що Wildberries виступає і в ролі кредитора, який фінансує продавців, що використовують його платформу. Маркетплейс вже змушений екстрено надавати малому бізнесу кредитні канікули. Збитки від вже скоєних атак оцінюються у десятки мільярдів рублів. Банкрутство загрожує найбільш конкурентоспроможним та адаптивним підприємствам, які багато в чому допомогли згладити санкційний шок 2022-2023 років. Якщо вони не встоять, держава не зможе заповнити знищені потужності.
Українські удари по НПЗ не здатні зруйнувати російський нафтогазовий сектор. Але його значення для макроекономічної стабільності настільки велике, що навіть обмежена шкода створює проблеми, які важко вирішити. В умовах жорстких фінансових санкцій Москва може отримувати валюту єдиним чином, постійно підтримуючи позитивне сальдо торгівельного балансу. Іноземні імпортери купують рублі, що дозволяє російському банківському сектору накопичувати юані та інші валюти. Основна частина експортних доходів Росії, як і раніше, припадає на нафту і газ, а ціни на них волатильні, тому при зростанні нафтових котирувань курс рубля зміцнюється, за їх зниження — падає. У цьому амплітуда коливань порівняно із довоєнним періодом зросла.
Зростання світових цін на нафту дозволяє Мінфіну РФ перекривати більшу частину бюджетного дефіциту. У червні 2026 року він скоротився і зараз становить 2,5% ВВП. Щоправда, податки для нафтогазового сектора розраховуються із затримкою, тому через поточну ринкову кон’юнктуру за літо вони знизяться. При цьому те, що допомагає бюджету, шкодить економіці загалом. Якщо курс рубля помітно зміцниться – скажімо, до 70 рублів за долар – і затримається на цьому рівні, інфляційний тиск знизиться (імпорт подешевшає), але водночас виявиться підірваною конкурентоспроможність вітчизняних виробників поза ВПК. Міністр оборони РФ Андрій Бєлоусов вже чітко дав зрозуміти, що економіка, на його думку, не може собі дозволити плаваючий курс рубля.
Жоден інший сектор економіки неспроможний дати Росії порівняний обсяг експортної виручки. Без 200-230 мільярдів доларів, які щороку приносять нафта і газ, вся система просто звалиться. Інші галузі могли б, звичайно, забезпечувати більше доходів та податкових надходжень, але це неминуче призведе до зростання інфляції. Наприклад, приплив додаткових доходів від експорту пшениці швидко обернеться зростанням цін у РФ, оскільки середньостатистична російська сім’я витрачає на продукти першої необхідності близько 40% свого бюджету. До того ж через імпортозаміщення, попит змістився на вітчизняні товари, ціни на які підігріті дефіцитом кадрів та високими відсотковими ставками.
Масштаб має вирішальне значення. На нафтогазовий сектор у РФ припадає близько 20% ВВП (залежно від світових цін). Дані відрізняються, але сільське господарство — лідер із залучення інвестицій з моменту введення продовольчих «контрсанкцій» у 2015 році — дає менше 4% ВВП і приносить експортний виторг на рівні $40-45 млрд. Виробництво добрив дає близько $15 млрд на рік. Металургія, за винятком видобутку рідкісних металів для ВПК, з 2022 року переживає сильний спад: виробництво зараз перебуває на 15-річному мінімумі. Виробництво алюмінію у січні-травні 2026 року зросло на 7,3% через збої у постачаннях з країн Перської затоки, але все одно залишається нижчим від рівня 2021 року. Експорт металів зазвичай приносить лише близько $30 млрд на рік. Високою прибутковістю перелічені сектори зараз також не відрізняються. Відповідно, податкові надходження також не вражають.
Зрештою, аби зберегти позитивне сальдо торгівлі і стабілізувати бюджет, Москві доведеться перекласти витрати на населення: стримувати споживання, гранично урізати витрати та скорочувати інвестиції. Інших варіантів немає. Саме на це й розраховано українську кампанію ударів безпілотниками — загострити дисбаланси військової економіки. Відсоткові ставки не можна знизити без ризику розгону інфляції, але вони знекровлюють цивільний сектор економіки. Інфляція, яку раніше вважали майже переможеною, знову готова піти у зростання. В цих умовах найраціональнішим рішенням для кремлівського режиму стала повна мобілізація економіки та її остаточне підпорядкування потребам війни. Ймовірно, Київ виходить із того, що Кремль не піде на це через політичні ризики. А якщо й піде, то шкода, яку мобілізація завдасть економіці, виявиться надто важкою. Як мінімум вона перекреслить усі досягнення, про які влада рапортувала останніми роками. Поки влада зволікає з рішенням, російська економіка дрейфує у напрямку затяжної рецесії.

